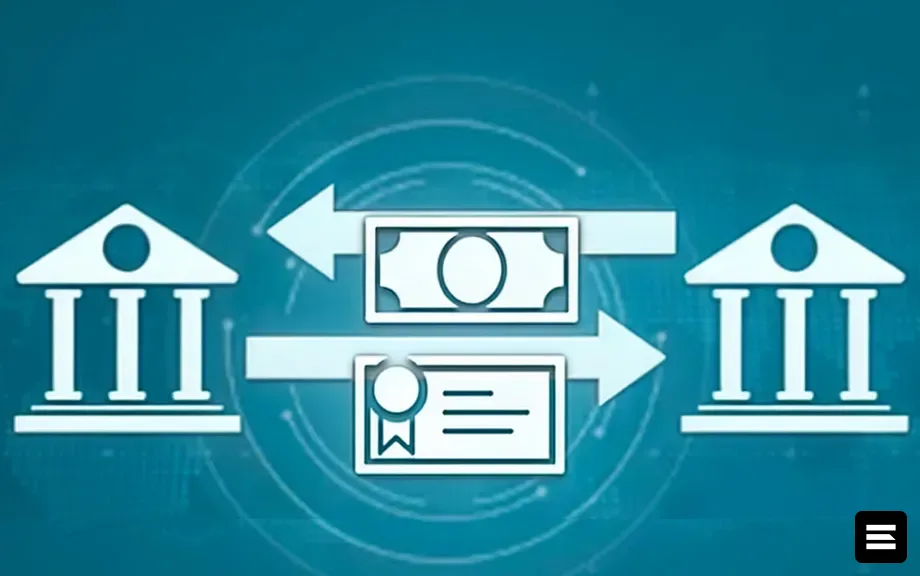
Рынки РЕПО (соглашений о выкупе) играют ключевую роль в финансовой системе США. Эти операции позволяют одной стороне продать ценную бумагу в обмен на наличные средства с обязательством выкупить ее обратно по заранее оговоренной цене в будущем. С точки зрения покупателя ценной бумаги и последующего продавца, такая сделка называется обратным РЕПО.
Ежедневно объем outstanding соглашений на рынках РЕПО в США оценивается примерно в 13,5 трлн долларов, что составляет около 40% ВВП страны. Процентная ставка по РЕПО определяется сроком между первоначальной продажей и выкупом, а также разницей в цене. Ставки варьируются в зависимости от типа залога (продаваемых ценных бумаг), срока сделки, контрагента, размера «стрижки» (разницы между стоимостью ценных бумаг и полученных наличных) и клиринга.
Около 70% операций РЕПО обеспечены ценными бумагами Казначейства США, и большинство из них имеют однодневный срок. Примерно 60% сделок РЕПО клирингуются через центрального контрагента или третью сторону, тогда как 40% проходят напрямую между покупателем и продавцом.
Существуют различные типы сделок РЕПО. Например, дилер может выступать посредником, покупая ценные бумаги у инвесторов с высоким уровнем заемных средств, таких как хедж-фонды, и одновременно заключая РЕПО с другими дилерами или кредиторами денежных средств, например, фондами денежного рынка (MMF). Таким образом, средства от кредиторов направляются заемщикам.
Рынки РЕПО имеют долгую историю, однако их размер и правила контрактов значительно изменились в 1980-х годах после банкротств нескольких дилеров на фоне роста и волатильности процентных ставок и увеличения предложения казначейского долга. Важной особенностью, способствующей ликвидности и росту рынков РЕПО, является освобождение сделок с ценными бумагами Казначейства и федеральных агентств от автоматического моратория в соответствии с Кодексом США о банкротстве. Это позволяет кредитору денежных средств, в случае дефолта заемщика, обычно расторгнуть контракты, оперативно продать ценные бумаги и избежать задержек и неопределенности, связанных с процедурой банкротства.
Для чего используются РЕПО?
Сторона, продающая ценную бумагу в рамках РЕПО, стремится занять денежные средства. Контрагент может участвовать в сделке либо для инвестирования наличных и получения дохода, либо для приобретения конкретной ценной бумаги. Первый мотив делает РЕПО схожим с другими краткосрочными инструментами денежного рынка, такими как федеральные фонды, евродоллары или коммерческие бумаги. Главное отличие — обеспеченность сделки ценными бумагами, что снижает риск для кредитора.
В случае «РЕПО под общим обеспечением» (GC repo) кредитор не заинтересован в конкретных ценных бумагах, а соглашается получить любые бумаги, соответствующие установленным критериям. Это делает GC repo рынком финансирования как для заемщиков, желающих получить средства под корзину ценных бумаг, так и для кредиторов, ищущих инвестиционные возможности.
Участники также могут использовать РЕПО для приобретения конкретной ценной бумаги. В случае дефицита предложения на определенную ценную бумагу, она приобретает «особую» ценность и обычно торгуется по более низкой ставке по сравнению с prevailing GC rate. Кредитор, стремящийся получить дефицитный актив, готов пожертвовать частью потенциального дохода.
Кто участвует в рынках РЕПО?
Ключевыми заемщиками денежных средств на частных рынках РЕПО являются хедж-фонды. Они используют эти рынки для увеличения своей доходности за счет кредитного плеча. Например, в стратегии «Treasury cash-futures basis trade» хедж-фонд покупает казначейскую бумагу и продает фьючерсный контракт на нее, получая прибыль от разницы в ценах. Для усиления доходности хедж-фонды финансируют покупку ценных бумаг за счет заемных средств, полученных через РЕПО, используя эти же бумаги в качестве залога…