Реформы Базеля III, финализированные в 2017 году, направлены на повышение устойчивости и единообразия требований к капиталу банков. Одним из ключевых нововведений является «пол выходного уровня» (output floor), который ограничивает, насколько требования к капиталу, рассчитанные с использованием внутренних моделей, могут быть ниже требований, основанных на стандартизированных подходах.
Новые правила могут повлиять на распределение кредитных портфелей. Исследование, проведенное сотрудниками Банка Англии, предполагает, что «пол выходного уровня» может стимулировать банки отдавать предпочтение корпоративным кредитам и некоторым видам ипотеки с повышенным риском, сокращая при этом выдачу наиболее безопасных ипотечных кредитов. Ожидается, что банки начнут адаптироваться к этим изменениям задолго до полной имплементации реформ в 2030 году.
Суть «пола выходного уровня»
Базельская система регулирования банковского капитала стремится обеспечить соответствие требований к капиталу уровню рисков: чем рискованнее активы, тем больше капитала должен держать банк. Это достигается через взвешивание активов по степени риска (risk weights), которые определяют минимальный объем капитала для различных видов кредитования. Поскольку поддержание капитала связано с издержками, изменения во взвешивании активов могут влиять на привлекательность тех или иных кредитов для банков.
Банки могут оценивать риски с помощью утвержденных внутренних моделей или стандартизированных подходов, установленных регуляторами. Внутренние модели позволяют банкам, обладающим соответствующей экспертизой, более точно оценивать риски на основе детальной информации о заемщиках. Однако существует обеспокоенность, что внутренние модели могут приводить к различным оценкам риска для схожих портфелей.
«Пол выходного уровня», введенный в рамках финального пакета реформ Базеля III в 2017 году, служит своего рода «нижней границей», ограничивая снижение взвешенных по риску активов (RWA) при использовании внутренних моделей. Согласно этому правилу, RWA не могут быть ниже 72,5% от показателей, рассчитанных по стандартизированным подходам. Если внутренние модели дают более низкие RWA, применяется «пол выходного уровня», устанавливая минимальный порог.
Стандартизированные подходы, хотя и не лишены недостатков (они используют фиксированные веса риска с ограниченной чувствительностью к риску), обеспечивают единообразие, которое моделям часто трудно достичь. Поскольку эти веса устанавливаются регуляторами и применяются одинаково ко всем банкам в юрисдикции, они помогают сократить неоправданные расхождения в требованиях к капиталу.
Влияние на кредитование
«Пол выходного уровня» будет вводиться постепенно. В Великобритании он начнет действовать с 1 января 2027 года, начиная с 60% и достигая 72,5% к 1 января 2030 года. Ожидается, что по мере приближения к финальному уровню он станет ограничивающим фактором для большего числа банков, особенно тех, кто имеет значительные вложения в активы, где разрыв между внутренними моделями и стандартизированными подходами наиболее велик. Это, в свою очередь, повлияет на то, как банки измеряют и управляют рисками.
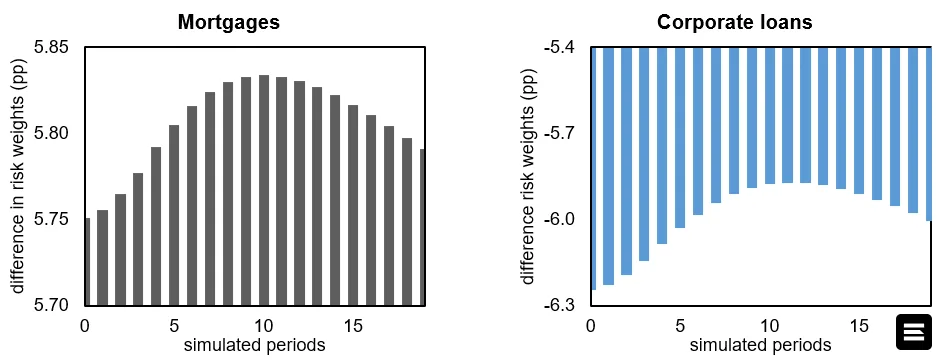
Исследование, основанное на моделировании, показывает, что «пол выходного уровня» может сдерживать рост соотношения кредитов к ВВП в периоды экономического подъема, поскольку он предотвращает чрезмерное снижение RWA, поддерживая более строгие требования к капиталу. В результате, в условиях действия «пола выходного уровня» банки могут расширять корпоративное кредитование в большей степени, чем ипотечное, по сравнению с режимом, основанным исключительно на внутренних моделях. Ключевым фактором является разница между внутренними моделями и стандартизированными подходами (IM-SA gap) для различных классов активов…