Инвестиционный банк UBS снизил целевую цену акций стримингового сервиса Spotify из-за возросших операционных расходов. Несмотря на это, общий настрой аналитиков относительно компании остаётся позитивным.
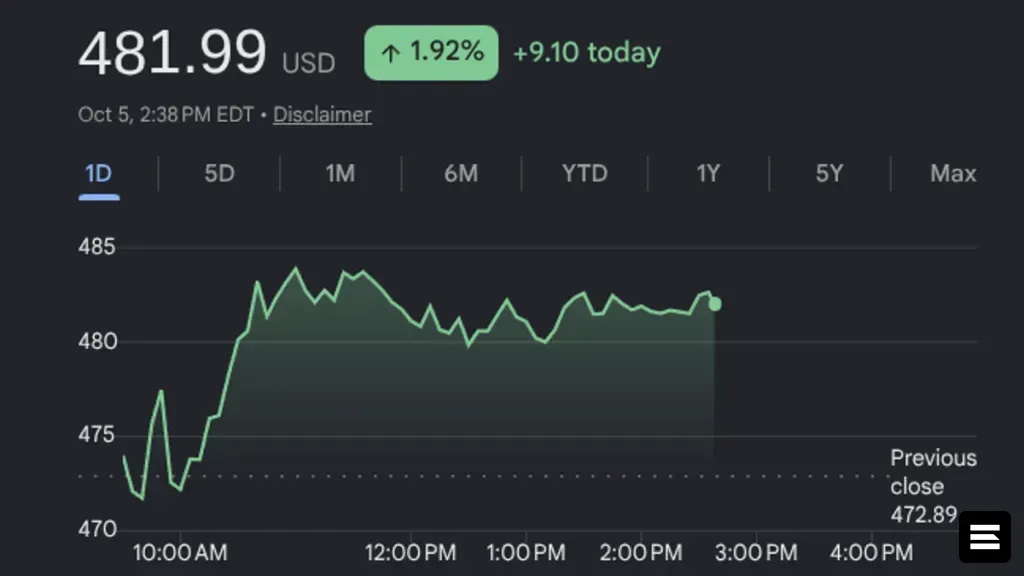
Акции Spotify (SPOT) демонстрируют низкую динамику в этом году, потеряв почти 30% стоимости за последние 12 месяцев. Это происходит на фоне усилий компании по диверсификации бизнеса и расширению монетизационных возможностей за счёт запуска новых продуктов и функций. На момент закрытия торгов в понедельник акции торговались около отметки $481, что на 30% ниже показателей годичной давности.
Аналитик UBS Батья Леви отметила, что компания продолжает развивать диверсифицированные продукты и сервисы для поддержки дополнительных возможностей монетизации. Фирма ожидает, что Spotify достигнет своих финансовых целей, а результаты третьего квартала будут соответствовать прогнозам руководства. Ожидается, что выручка от премиум-подписок вырастет на 15,2% (без учёта колебаний валютных курсов), в то время как рост доходов от рекламы ускорится до 8,6% благодаря смягчению сравнений с прошлогодними показателями по подкастам.
Большинство крупных банков и аналитиков по-прежнему рекомендуют акции к покупке («BUY» или «Strong Buy»), сохраняя свои ценовые ориентиры. Среднесрочная консенсусная целевая цена на 12 месяцев находится в диапазоне от $593 до $617, что предполагает потенциал роста на 25–30% от уровней начала октября. Однако прогнозы варьируются в широких пределах — от $400 до более чем $720.
Среди недавних обновлений аналитических прогнозов: KeyBanc понизил целевую цену до $660 (с $680), Wells Fargo подтвердил $570, Evercore ISI повысил до $700 (с $650), Morgan Stanley подтвердил $640, Bank of America сохранил $685.
Ранее в этом году Apple Music обогнал Spotify по числу подписчиков в США, что могло повлиять на стоимость акций. Тем не менее, на динамику влияют множество факторов. Во втором квартале Spotify показал рост выручки на 14% год к году, в основном за счёт 16% роста доходов от премиум-подписок после недавнего повышения цен. Аналитики Barclays отмечают, что рост Spotify в сегменте стриминга сократил разрыв с крупными музыкальными лейблами, показав рост в 14,6% по сравнению со средним показателем в 8,3% у крупных музыкальных компаний.