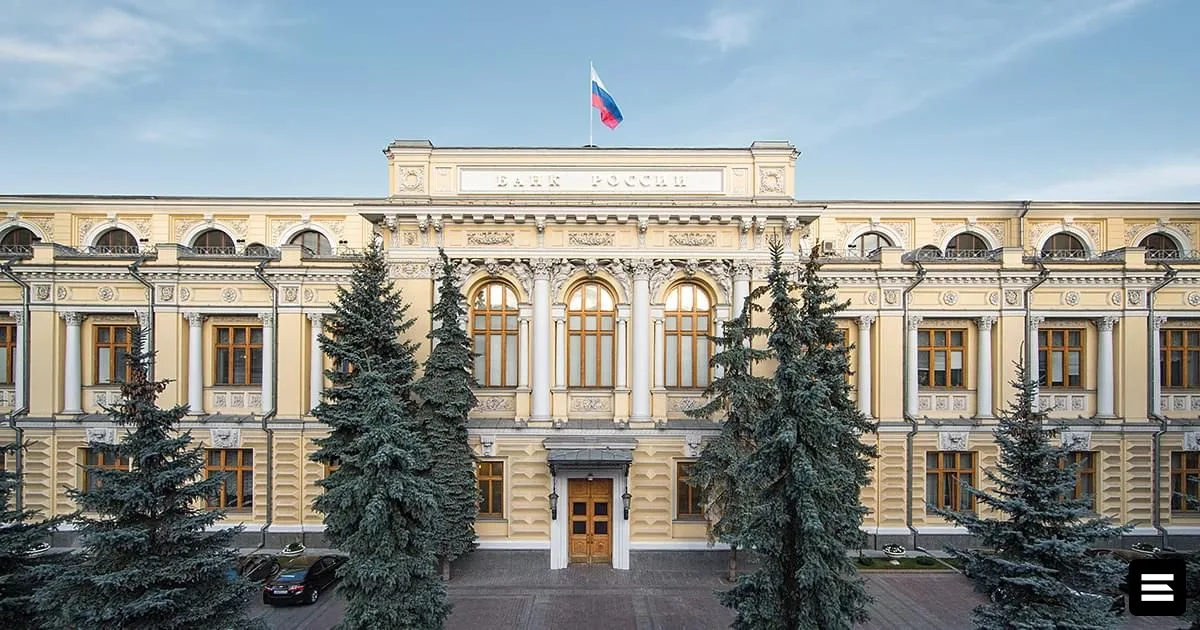
В России ведётся работа над проектами нормативных актов, регулирующих отчётность кредитных организаций. Новые документы коснутся правил формирования и представления финансовой информации структурами, имеющими соответствующий статус.
Кредитными организациями в российской правовой системе принято считать банки, кредитные кооперативы и иные структуры, получившие лицензию на проведение банковских операций. Эти компании подотчётны регулятору и обязаны соблюдать установленные требования по раскрытию финансовых данных.
Нормативные акты — юридические документы, издаются уполномоченными органами власти и задают правила для определённой категории участников рынка. В банковской сфере к ним относятся положения о порядке подачи отчётности, сроках её представления и формате предоставляемых данных. Такие акты могут приниматься на федеральном уровне или в виде подзаконных регуляторных решений.
Отчётность кредитных организаций, как правило, включает финансовые формы — баланс, отчёт о прибылях и убытках, — а также сведения о кредитном портфеле, ликвидности, капитале и уровне рисков. Регулятор опирается на эти данные при мониторинге устойчивости финансового сектора и при принятии решений о выдаче, продлении или отзыве лицензий.
Проекты нормативных актов проходят несколько стадий: подготовку текста, согласование с профильными ведомствами и заинтересованными сторонами, общественное обсуждение и последующее утверждение. После вступления в силу требования становятся обязательными для всех организаций, попадающих под сферу действия документа. Период адаптации зависит от масштаба изменений.
Обновление правил отчётности может затронуть как крупные универсальные банки, так и небольшие кредитные кооперативы. Формат и периодичность сдачи документов для разных категорий организаций могут различаться в зависимости от объёма операций и типа оказываемых услуг.
За разработку нормативных актов в сфере банковской деятельности отвечает уполномоченный регулятор, действующий в соответствии с федеральным законодательством. Его решения напрямую влияют на порядок работы кредитных организаций и на прозрачность информации, доступной контролирующим органам и участникам рынка.